Economía
El 1 % que paga IA gasta lo que el 50 % de abajo junto
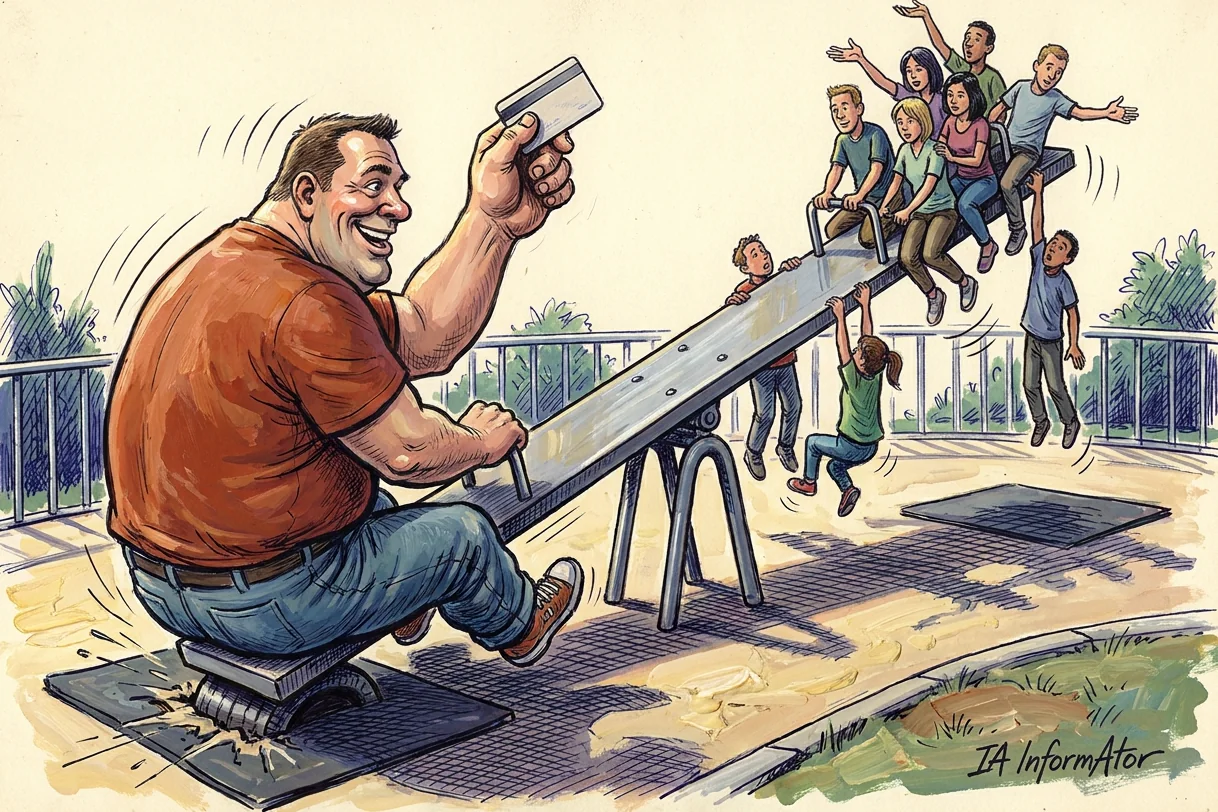
a16z publicó el 5 de octubre de 2026 la séptima edición de su Top 100 de aplicaciones de IA de consumo y, con ella, su primer ranking por gasto observado en tarjetas. El dato que resume el negocio: el 1 % que más gasta de entre quienes pagan dedica una media de 903 dólares al mes a IA con sus tarjetas, y la mediana de quien paga se queda en 25. Ese 1 % gasta más que la mitad de abajo junta.
Recibe el resumen diario de IA
Cada mañana, lo esencial de la inteligencia artificial en tu correo, sin humo. Al día con la IA.
Al suscribirte aceptas recibir el newsletter de AI Informator. Puedes darte de baja cuando quieras.
En resumen
- El 1 % que más gasta de entre quienes pagan por IA dedica una media de 903 dólares al mes con sus tarjetas; la mediana de quien paga está en 25.
- Ese 1 % gasta más que el 50 % de abajo junto, y es el 1 % de los que pagan, no de los usuarios.
- La séptima edición del Top 100 de aplicaciones de IA de consumo de a16z, del 5 de octubre de 2026, estrena un ranking por gasto mensual observado en tarjetas de consumo de Estados Unidos.
- Solo 11 productos debutan en la lista, el número más bajo de las siete ediciones.
- Solo el 2,2 % de los hogares de Estados Unidos pagaba por IA en abril de 2026, según otro informe de la misma casa; en agosto, el 4,5 % de los consumidores con tarjeta tenía una suscripción de pago a ChatGPT, Gemini o Claude.
El 1 % de los que pagan, no el 1 % de los que usan
| Qué se mide | Cifra |
|---|---|
| Gasto medio al mes del 1 % que más paga de entre quienes pagan | 903 dólares |
| Mediana de gasto al mes de quien paga, en agosto de 2026 | 25 dólares, un 80 % más que 18 meses antes |
| Parte de todo el gasto en IA observado que concentra ese 1 % | 19,5 % |
| Parte que suma la mitad de abajo de quienes pagan | 16,6 % |
La séptima edición del Top 100 de aplicaciones de IA de consumo salió el 5 de octubre de 2026 con una novedad: además de los dos rankings habituales de tráfico, incorpora un tercero por gasto mensual observado, construido con el panel de tarjetas de consumidores de Estados Unidos de YipitData, empresa de datos alternativos que reconstruye el gasto de la gente a partir de paneles de tarjetas y lo vende a inversores. El propio informe avisa de que ese dato es solo de Estados Unidos, sale de paneles y no de un censo, y que no debe leerse como los ingresos totales de las empresas.
Lo firma a16z —Andreessen Horowitz—, el fondo de capital riesgo que invierte en empresas de IA de consumo, el mismo sector que clasifica; el informe lleva el descargo habitual de la casa y la firma publica la lista de sus inversiones en a16z.com/investments/, aunque no la cruza con el ranking.
Lo que ese ranking nuevo deja ver es un mercado partido en dos: lo que gasta ese 1 % de arriba pesa más que todo lo que gasta junta la mitad de abajo de quienes pagan.
Y hay que subrayar el matiz: es el 1 % de quienes pagan, no de quienes usan IA. Un porcentaje de una minoría, no de la población.
Lo que de verdad compra ese 1 %
Ver los datos en tabla
| Notion | Runway | Higgsfield | n8n | |
|---|---|---|---|---|
| Veces más probable que pague que el comprador medio | 9veces | 10veces | 15veces | 23veces |
El informe no se queda en cuánto, también mira en qué. Y lo que ordena el gasto de ese 1 % no son las aplicaciones más comentadas: son herramientas de trabajo. Comparado con el comprador medio, ese grupo paga mucho más a menudo por servicios con los que construir, crear y sacar trabajo adelante. El caso extremo es n8n: ese 1 % paga por ese servicio 23 veces más a menudo que el conjunto de los compradores de IA.
La lectura del propio informe es que el primer mercado real de la IA de consumo son las personas que pagan por herramientas. Las aplicaciones divertidas o de compañía aparecen en los rankings de tráfico, donde se cuentan visitas y usuarios; el de gasto lo llenan herramientas de uso profesional.
Tres varas de medir y el mismo primero
| Qué se mide | Con qué datos | Dónde queda cada uno |
|---|---|---|
| Visitas web mensuales (agosto de 2026) | Similarweb | ChatGPT primero, con unas 2 veces las visitas de Gemini y 6 veces las de Claude |
| Usuarios activos mensuales en móvil | Sensor Tower | ChatGPT primero, con 2,5 veces los de Gemini y 14 veces los de Claude |
| Gasto mensual observado en tarjetas (ranking nuevo) | Panel de tarjetas de consumo de Estados Unidos de YipitData | ChatGPT primero; el triple de suscriptores de pago en Estados Unidos que Claude o Gemini |
La metodología es la de siempre para los dos primeros rankings: los 50 productos web con más visitas mensuales, medidas con Similarweb, empresa de medición de tráfico web, y las 50 aplicaciones móviles con más usuarios activos mensuales, con datos de Sensor Tower, que mide aplicaciones móviles. El tercero, el de gasto observado en tarjetas, es nuevo.
En las tres varas el primero es el mismo. Debajo, el reparto se mueve. Claude adelantó a Gemini en suscriptores de consumo en Estados Unidos este año, aunque ahora van igualados: Google pasó a sus antiguos clientes de pago al plan de IA e infló la cuenta. Claude convierte mejor a planes caros, y en julio y agosto le cayeron las sesiones diarias, se le frenaron las altas y le subió la cancelación, mientras ChatGPT reaceleraba con los lanzamientos de julio.
La otra señal está en los debuts: solo 11 productos aparecen por primera vez, el número más bajo de las siete listas. No es un mercado donde todo esté por hacer, sino uno que empieza a consolidarse. Aun así, el informe deja cuatro huecos para quien llega ahora: modelo propio diferenciado —plataformas de generación de música y de voz, por ejemplo—, una experiencia multimodelo que deje elegir entre varios laboratorios, un público con una necesidad muy concreta, como los profesionales sanitarios o quien busca IA privada, o una experiencia que obligue a cambiar una interfaz de toda la vida, desde Google Calendar hasta la propia caja de texto en blanco de ChatGPT.
Y mientras, el 98 % no paga nada
| Qué se mide | Fecha | Cifra |
|---|---|---|
| Consumidores con tarjeta que tenían una suscripción personal de pago a ChatGPT, Gemini o Claude | Agosto de 2026 | 4,5 % |
| Los mismos consumidores con tarjeta, un año antes | Agosto de 2025 | 2,1 % |
| Hogares de Estados Unidos que pagaban por IA | Abril de 2026 | 2,2 %, o sea el 98 % que no pagaba nada |
Toda esa concentración ocurre dentro de un grupo pequeño, aunque está creciendo deprisa. El propio informe lo mide en su panel de tarjetas. Medido por hogares, otro informe de la misma casa daba en abril de 2026 un 2,2 %: el 98 % de los hogares no pagaba nada. Son dos universos y dos fechas distintas, y conviene no sumarlos: lo que dicen los dos es que quien paga sigue siendo una minoría, aunque se esté duplicando cada año.
Ahí está la pregunta que el Top 100 no responde y que decide cuánto vale este mercado: ¿ese 98 % son clientes que todavía no han llegado, o gente que no va a pagar nunca?
Los que no han llegado y los que no van a venir
| Qué mide | Caso | Dato |
|---|---|---|
| Años en pasar del 2 % al 50 % de adopción en Estados Unidos | Ordenador | 19 años |
| Años en pasar del 2 % al 50 % de adopción en Estados Unidos | Coche | 15 años |
| Años en pasar del 2 % al 50 % de adopción en Estados Unidos | Teléfono móvil inteligente | 6 años y medio |
| Hogares de Estados Unidos que pagan hoy por el servicio | Al menos un servicio de streaming | 91 % |
| Hogares de Estados Unidos que pagan hoy por el servicio | Almacenamiento en la nube | 55 % |
| Hogares de Estados Unidos que pagan hoy por el servicio | SiriusXM | 25 % |
La discusión que abrió el informe el 7 de octubre de 2026 se resume en esa pregunta, y cada respuesta se apoya en cifras distintas. Quienes defienden que es pronto tiran de historia: ninguna tecnología doméstica pasó del 2 % al 50 % de adopción en Estados Unidos de un día para otro, y hasta la más rápida tardó años. Y añaden la lista de lo que un hogar ya paga por otros servicios.
La réplica más repetida va por otro lado: la mayoría de la gente no tiene los problemas que la IA resuelve. El ejemplo que más circuló fue el de facturar un vuelo con un agente, que no le sirve de nada a cerca del 55 % de los adultos estadounidenses que no coge ningún avión en un año, una cifra que no está en el informe y que se dio sin fuente identificada. El sector tecnológico, dice ese argumento, confunde su vida —mucho viaje, mucho correo, mucha gestión— con la de todo el mundo.
Y queda una tercera salida: dejar de dar por hecho que esto se cobra con una suscripción. Se puso como ejemplo una plataforma de generación de música cuyo negocio no son los músicos profesionales, sino el entretenimiento. La otra vía es la publicidad, que financia casi todo internet: OpenAI anunció el 5 de octubre de 2026 un formato de anuncio visual dentro de ChatGPT y, en el mismo anuncio, reiteró que su asistente llega a 1.200 millones de personas cada semana, un 20 % más que los 1.000 millones de finales de julio de 2026.
Conclusión
La lista dice tanto por lo que no está en ella —empezando por lo que a16z excluyó a propósito: los productos para adultos, que habrían sido más de una quinta parte del ranking de tráfico web. Entre las 100 aplicaciones no hay ni una de streaming, venta minorista, redes sociales y mensajería, viajes, finanzas personales, empleo, inmobiliaria, videojuegos o citas. Se concentran en productividad, búsqueda y respuestas, producción y creación, fotos y vídeo, y algo de educación y salud. La IA de consumo ha ganado donde la gente trabaja y crea, y casi no ha entrado donde la gente simplemente vive. Mientras siga así, el 1 % seguirá pagando por casi todos.
Fuentes primarias
- a16z — Top 100 Gen AI Consumer Apps, séptima edición (05-10-2026) ↗
- OpenAI — «Building advertising for the way people use AI»: el nuevo formato de anuncios en ChatGPT y los 1.200 millones de personas a la semana (05-10-2026) ↗
- a16z — State of Markets, septiembre de 2026: el panorama de mercado de la propia firma, enlazado desde el Top 100; no es el informe del que sale el 2,2 % de los hogares ↗
- AI Informator — coste por tarea frente a tarifa por token ↗
- AI Informator — agentes personales: traer tu modelo o tus datos ↗
- AI Informator — Muse: quién manda, tú o el agente ↗
Recibe el resumen diario de IA
Cada mañana, lo esencial de la inteligencia artificial en tu correo, sin humo. Al día con la IA.
Al suscribirte aceptas recibir el newsletter de AI Informator. Puedes darte de baja cuando quieras.
Comentarios