
Anàlisi
Qui paga el rally de Meta per Muse
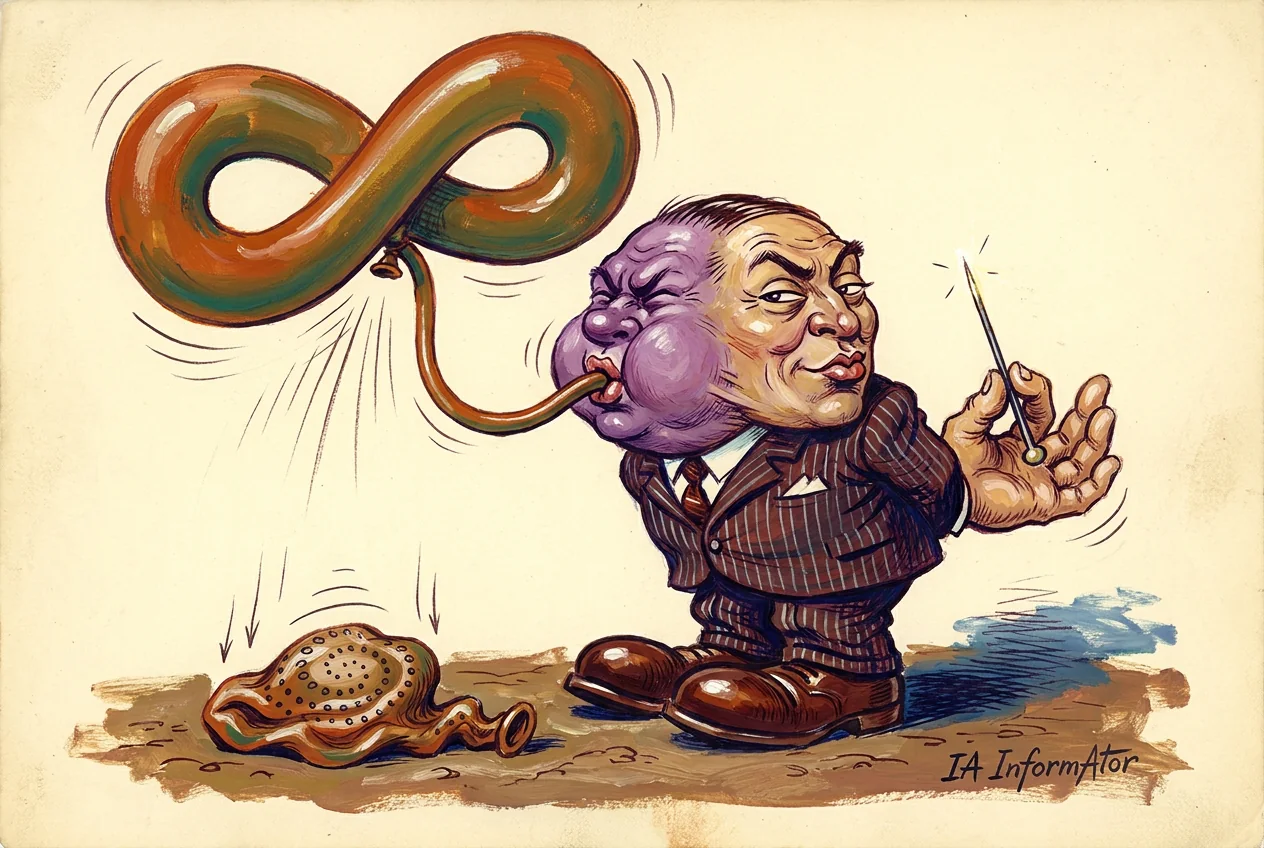
Meta puja un 27% a borsa des que va llançar el seu agent Muse, segons la columna The Briefing de The Information, que cita un informe de Rosenblatt Securities amb condicions perquè l'agent guanyi diners. A Espanya hi ha una altra cara: Telefónica cotitza per sota dels 3,50 euros, un nivell que va perdre el 22 de setembre. Les cotitzacions són el fet; el que les explica, lectures amb nom.
Rep el resum diari d'IA
Cada matí, l'essencial de la intel·ligència artificial al teu correu, sense fum. Al dia amb la IA.
En subscriure-t'hi acceptes rebre el butlletí d'AI Informator. Pots donar-te de baixa quan vulguis.
En resum
- Meta puja un 27% des del 8 de setembre de 2026, quan va llançar Muse, el seu agent personal, i un 18% en el que va d'any: xifres de The Briefing (The Information, 24 de setembre), sense cap sèrie oficial que les confirmi.
- Un informe de Rosenblatt Securities del 24 de setembre, citat per aquest butlletí, sosté que Muse només serà rendible si baixa molt el cost de còmput o si l'usuari mitjà gasta més de 1.000 dòlars al mes a través de l'agent. La mateixa casa recomanava comprar Meta nou dies abans.
- Muse només funciona als Estats Units: el càstig borsari a Telefónica descompta una expectativa. JPMorgan creu que l'agent «té el potencial de dominar l'espai de la IA», segons CNBC.
Meta puja a borsa des del dia que va llançar Muse
La pujada de Meta des del 8 de setembre de 2026, el dia que va llançar el seu agent personal Muse, és del 27%, i la de l'any va pel 18%. Les dues xifres són de The Briefing, la columna del 24 de setembre de The Information —mitjà nord-americà de pagament especialitzat en tecnologia, fundat el 2013 per Jessica Lessin i sostingut per la subscripció dels seus lectors—, i les signa Martin Peers, coeditor executiu de la casa.
El que ha canviat en aquest mes no són els resultats. Muse és gratuït fins a un determinat volum d'ús, segons va explicar Mark Zuckerberg a Meta Connect el 23 de setembre, i el que ingressarà és una comissió sobre les compres fetes a través de l'agent: l'acció puja pel que s'espera que facturi algun dia.
Rosenblatt posa dues condicions, i amb una n'hi ha prou
| Magnitud | Xifra | Qui la dona |
|---|---|---|
| Meta a borsa des del llançament de Muse (8 de setembre de 2026) | +27% | The Information, The Briefing, 24 de setembre de 2026 |
| Meta a borsa en el que va de 2026 | +18% | The Information, The Briefing, 24 de setembre de 2026 |
| Despesa mensual de l'usuari mitjà a través de Muse perquè l'agent sigui rendible | més de 1.000 $ | Informe de Rosenblatt Securities del 24 de setembre de 2026, citat per The Information |
| Telefónica: nivell perdut al parquet | per sota de 3,50 € (3,474 € el 22 de setembre; 3,39 € el 23) | Cinco Días, 25 de setembre de 2026, per al nivell; cròniques de mercat, entre elles Benzinga España, per als tancaments |
El butlletí cita un informe del dijous 24 de setembre de Rosenblatt Securities, casa de valors novaiorquesa fundada el 1979, el broker de parquet més gran de la Borsa de Nova York per volum, que opera només per compte dels seus clients i que el 16 de setembre recomanava comprar accions de Meta amb un preu objectiu de 886 dòlars. De l'informe no hi ha còpia pública: el que se'n sap és el que The Information diu que diu.
Segons aquesta citació, n'hi ha prou amb una de dues coses: que el cost de còmput caigui «substantially» o que l'usuari mitjà gasti més de 1.000 dòlars al mes comprant a través de Muse, molt per damunt de la mitjana del comerç electrònic, segons l'informe. Són alternatives, no requisits que se sumin.
I el llindar és despesa, no preu: és el que cada usuari hauria de comprar a través de l'agent perquè la comissió de Meta cobrís la factura de còmput.
L'escepticisme i l'entusiasme tenen signatura i data
Que la casa que dubta de la rendibilitat de Muse recomani comprar l'acció no és una contradicció que calgui denunciar, però sense aquesta dada l'informe es llegeix malament. No consta relació de banca d'inversió entre Rosenblatt Securities i Meta, ni tampoc el contrari.
Al davant hi ha lectures oposades i igual de datades. JPMorgan sosté que Muse «té el potencial de dominar l'espai de la IA», segons CNBC del 24 de setembre; aquell mateix dia, CNBC publicava que Meta ha arribat abans que OpenAI a l'aparell de consum amb IA i que l'estratègia de Zuckerberg continua sense demostrar-se.
Peers no s'amaga: l'entusiasme per Meta «és una mica de bojos» i el rally no durarà, escriu. I de l'aparell Charm, que un titular de Bloomberg Opinion va anomenar el 24 de setembre «el moment iPod de Meta», augura que acabarà sobrenomenat «Charmless». És opinió, en una columna d'opinió.
Telefónica va perdre els 3,50 euros el 22 de setembre
Cinco Días, diari econòmic del grup Prisa, va titular el 25 de setembre que «el nou model de Meta fa caure Telefónica» pel «temor dels inversors que agents automàtics acabin amb la fidelització de clients».
El nivell, però, ja estava perdut: Telefónica es va deixar els 3,50 euros el 22 de setembre, amb una caiguda del 2,83%, i va continuar baixant el 23. Les cròniques d'aquells dies ho atribuïen a la manca d'avenços amb els actius de Vodafone España i a la rotació cap a les tecnològiques; el 18 de setembre, Telefónica, Deutsche Telekom, Orange i Vodafone havien cedit totes més d'un 4% en la mateixa sessió.
I una dada canvia l'escala de l'argument: Muse només funciona als Estats Units. Cap client de Telefónica no pot demanar avui a Muse que li compari tarifes i li tramiti la portabilitat: la borsa descompta que algun dia es pugui fer, no una pèrdua de clients ja produïda.
Conclusió
Els fets caben en dues línies: Meta val més a borsa que fa un mes i Telefónica menys. El que uneix aquestes dues frases —que l'agent no sortirà a compte, que el rally s'esgotarà, que els agents trencaran la fidelització del client— és lectura d'un analista, d'un columnista o d'un diari. El que és comprovable arribarà amb les factures: el cost de còmput i la despesa per usuari.
Fonts primàries
- The Information — The Briefing: «Meta's Moment in the Sun» (Martin Peers, 24-09-2026) ↗
- The Information — fitxa d'autor de Martin Peers ↗
- Cinco Días — «El miedo a la IA alcanza a las grandes telecos: el nuevo modelo de Meta hace caer a Telefónica» ↗
- Benzinga España — «Las acciones de Telefónica pierden los 3,50 euros pese al avance del IBEX» ↗
- Investing.com — «Rosenblatt reiterates Buy on Meta stock, cites subscription growth» ↗
- Rosenblatt Securities ↗
- CNBC — «Meta's Muse agent has the potential to dominate the AI space, says JPMorgan» ↗
- CNBC — «Meta gets to consumer AI device market before OpenAI, but Zuckerberg's strategy remains unproven» ↗
- AI Informator — Meta treu el seu agent Muse del mòbil ↗
- AI Informator — Shopify deixa passar per caixa Muse, l'agent de compres de Meta ↗
Rep el resum diari d'IA
Cada matí, l'essencial de la intel·ligència artificial al teu correu, sense fum. Al dia amb la IA.
En subscriure-t'hi acceptes rebre el butlletí d'AI Informator. Pots donar-te de baixa quan vulguis.
Comentarios